Prévoir le cash sur 13 semaines pour financer la croissance B2B sans tension
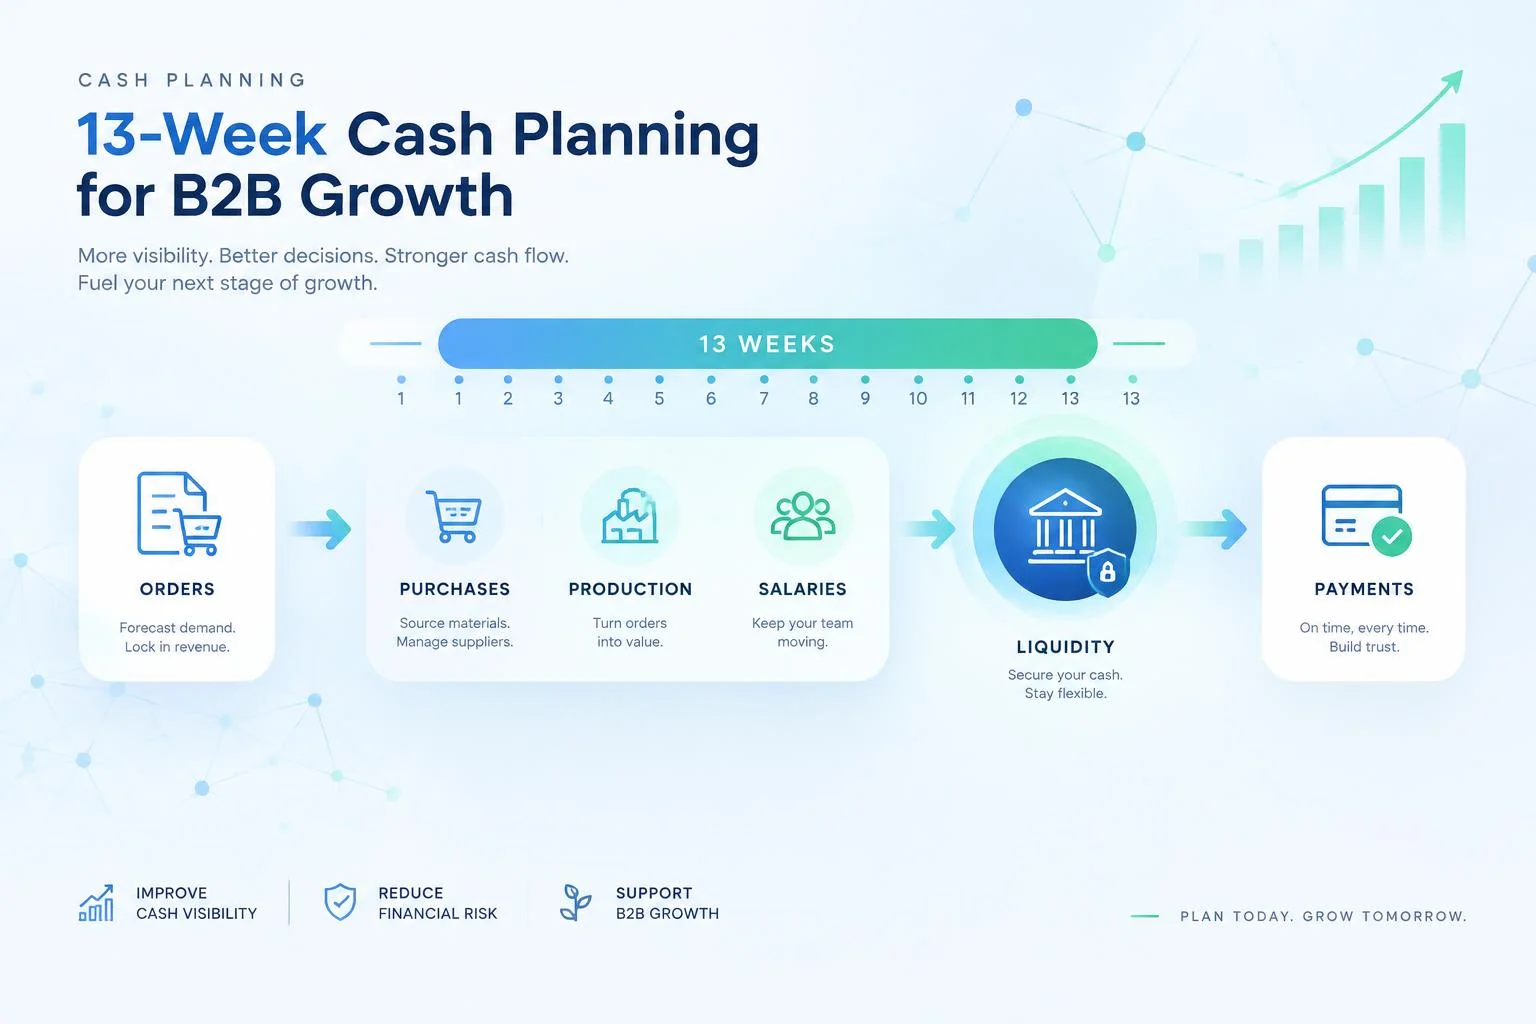
Une commande importante peut fragiliser la trésorerie avant même de générer des encaissements : achats, production et salaires précèdent souvent le règlement du client. Pour soutenir la croissance B2B, l’entreprise doit anticiper ce décalage, limiter le cash immobilisé et sécuriser ses financements avant l’apparition d’une tension. L’enjeu est de disposer des liquidités nécessaires au bon moment.
Évaluer le cash nécessaire avant d’accepter la croissance
Optimiser la gestion de trésorerie consiste à organiser les encaissements, les décaissements et les financements pour honorer ses engagements tout en investissant. Une entreprise rentable peut manquer de liquidités : son résultat comptable n’indique pas quand ses factures seront payées.
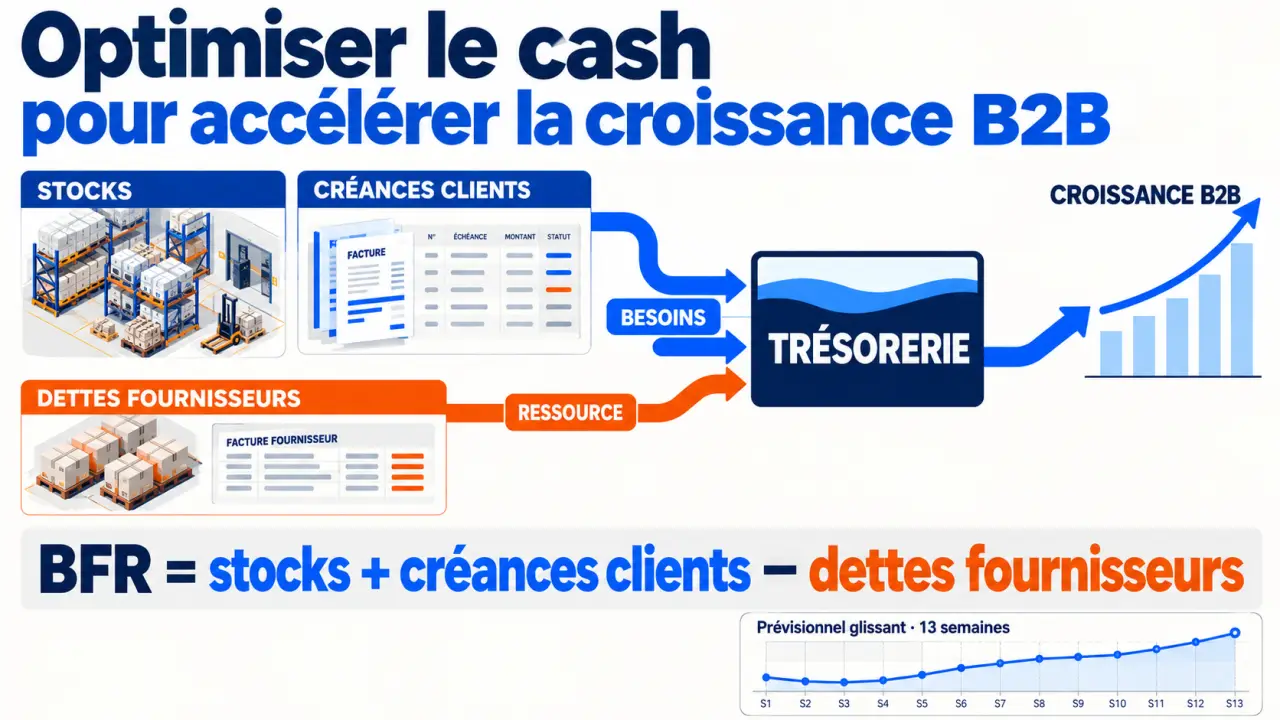
Le premier diagnostic porte sur le besoin en fonds de roulement (BFR). Dans une lecture opérationnelle simplifiée, il correspond aux stocks et aux créances clients, diminués des dettes fournisseurs. Quand l’activité progresse, ce besoin peut augmenter avant que les nouvelles ventes alimentent le compte bancaire.
Avant un recrutement, un contrat majeur ou une extension commerciale, chiffrez les dépenses à engager jusqu’au premier encaissement. Dans les services, surveillez surtout le temps de travail qui n’a pas encore été facturé. Dans le négoce, examinez les achats et la rotation des stocks. Cette analyse permet de vérifier si une ambition commerciale est finançable.
Construire une prévision glissante à 13 semaines
Le solde bancaire décrit la situation actuelle. Un prévisionnel glissant à 13 semaines aide à repérer les creux à venir. Organisez-le par semaine, en vous appuyant sur les dates probables de paiement plutôt que sur les seules échéances contractuelles. Complétez cette lecture par une projection mensuelle pour les investissements et la saisonnalité.
- Encaissements : factures clients, acomptes, remboursements attendus et financements confirmés.
- Décaissements : fournisseurs, paie, charges sociales, fiscalité, dette et investissements.
- Disponibilités : solde initial, flux nets, solde final et lignes de crédit réellement mobilisables.
Chaque semaine, actualisez les réalisations et expliquez les écarts : règlement décalé, commande reportée ou dépense oubliée. Préparez un scénario central et un scénario dégradé, intégrant par exemple le retard d’un client important. Fixez un plancher de liquidité adapté aux charges incompressibles et à la variabilité des encaissements.
Distinguez clairement les flux confirmés des hypothèses. Un devis accepté sans acompte n’offre pas la même certitude qu’un virement reçu. Cette séparation évite d’engager une dépense irréversible en comptant sur une recette incertaine.
Libérer le cash bloqué dans le cycle commercial
Le premier levier est souvent interne. Facturez dès que la prestation ou la livraison le permet, vérifiez les références de commande et transmettez les justificatifs attendus. Une facture contestée pour une information manquante peut retarder l’encaissement, même si le client est solvable.
Négociez des acomptes ou une facturation par étapes lorsque le contrat mobilise des ressources importantes. Organisez les relances avant et après l’échéance, et désignez un interlocuteur pour résoudre les litiges. Pour examiner aussi les possibilités de financement, vous pouvez en savoir plus avant de comparer les conditions proposées avec votre cycle d’exploitation.
| Levier | Action concrète | Vigilance |
|---|---|---|
| Créances clients | Facturer rapidement et traiter les litiges | Une relance ne résout pas à elle seule le blocage |
| Stocks | Réviser les achats selon la rotation réelle | Préserver les références critiques |
| Fournisseurs | Négocier un échéancier adapté aux encaissements | Respecter les accords et les délais légaux |
Retarder indistinctement tous les paiements n’est pas une stratégie durable. Cela peut fragiliser les approvisionnements ou faire perdre une remise intéressante. Comparez le gain de trésorerie au coût commercial et financier de chaque arbitrage.
Centraliser les données et rendre chacun responsable
Un tableau partagé peut suffire au départ, à condition de désigner un responsable et de mettre les données à jour. Quand les comptes, les volumes ou les filiales se multiplient, un logiciel de trésorerie facilite l’agrégation bancaire, le rapprochement automatique et le reporting consolidé.
Les connexions par API, EBICS ou Swift dépendent des banques et des besoins. Comparez surtout la couverture des comptes, la qualité des prévisions, les droits d’accès et la traçabilité. Une position consolidée ne signifie pas que les liquidités sont transférables entre entités : les transferts et un éventuel cash pooling nécessitent un cadre juridique et fiscal adapté.
Suivez un tableau de bord resserré :
- DSO : délai moyen d’encaissement client.
- DPO : délai moyen de paiement fournisseur.
- Rotation des stocks et CCC : durée d’immobilisation et cycle de conversion du cash.
- Point bas prévisionnel : liquidité minimale attendue et marge de sécurité.
La finance pilote la trésorerie, mais les commerciaux sécurisent les conditions de paiement, les équipes opérationnelles valident les prestations et les achats ajustent les engagements. L’automatisation facilite le suivi, sans remplacer cette coordination ni le contrôle des changements de coordonnées bancaires.
Financer un décalage, pas masquer un déséquilibre
Un financement à court terme est pertinent lorsqu’un creux est identifié et que son remboursement repose sur des encaissements crédibles. Selon les créances et les conditions d’éligibilité, comparez le découvert autorisé, l’affacturage, la cession Dailly ou l’escompte. Examinez le coût total, les garanties, les recours et les contraintes administratives.
Un déficit récurrent malgré l’encaissement des ventes appelle un diagnostic plus approfondi : marges insuffisantes, charges trop élevées ou investissements financés sur une durée inadaptée. À l’inverse, ne placez que les excédents réellement disponibles et choisissez une liquidité compatible avec les besoins prévus. La croissance est soutenable lorsque chaque engagement conserve une marge de sécurité financière.
- Prévoir le cash sur 13 semaines pour financer la croissance B2B sans tension - 29 octobre 2026
- Refonte de site internet à Lyon : comparez les devis sans sacrifier votre SEO - 28 octobre 2026
- Analyse des sentiments : transformer les retours des équipes en messages internes plus clairs - 27 octobre 2026
Articles qui pourraient vous intéresser :
 Démarche qualité : 4 piliers pour transformer la performance de votre organisation
 Plan d’action commercial : objectifs SMART, budget, KPI et méthode en 7 étapes
 Empowerment : pouvoir d’agir, autonomisation et usages en psychologie, management et citoyenneté
 Réputation numérique : protéger sa vie privée sans renoncer aux réseaux sociaux